
L'autonomie progresse de l'intake à l'exception, tandis que l'approbation, la comptabilisation et le paiement restent séparés tant que les contrôles ne sont pas démontrés.
Une équipe autonome peut apporter de la valeur au traitement des factures bien avant d'obtenir le droit de comptabiliser ou de payer. Son premier périmètre devrait transformer chaque facture en dossier vérifiable : données structurées, fournisseur identifié, références d'achat retrouvées, écarts expliqués et prochaine décision attribuée. L'approbation et le paiement restent séparés jusqu'à ce que l'organisation ait démontré la fiabilité des contrôles, la qualité des reprises et la traçabilité des effets.
Cette frontière évite deux erreurs symétriques. La première limite l'IA à extraire quelques champs d'un PDF, sans résoudre le travail réel des comptes fournisseurs. La seconde confond une extraction plausible avec une transaction autorisée et ouvre trop tôt l'accès à l'ERP ou à la banque. Entre les deux existe un rôle opérationnel plus utile : préparer une décision complète, traiter les cas conformes selon des règles bornées et transmettre les exceptions sans masquer l'incertitude.
Une facture est une demande appuyée par des preuves
Une facture ne devient pas payable parce que son numéro, son montant et sa date ont été correctement lus. Elle affirme qu'un fournisseur a livré un bien ou un service, selon des conditions convenues, à une entité qui doit vérifier son obligation. La décision dépend donc d'autres objets : fiche fournisseur, commande, lignes de commande, réception, contrat, centre de coût, règles fiscales, historique des doublons et autorité d'approbation.
Les formats structurés réduisent une partie de l'ambiguïté sans résoudre cette décision. La Commission européenne décrit EN 16931 comme un modèle sémantique définissant les termes métier d'une facture électronique et les règles qui permettent de les comprendre de manière cohérente. Elle précise qu'un message structuré peut être validé automatiquement contre ces spécifications. En mai 2026, une nouvelle version d'EN 16931-1 a été publiée et la Commission indique qu'une période de migration depuis la version 2017 reste à organiser selon les autorités concernées. Un déploiement doit donc vérifier la version applicable dans chaque pays au lieu de graver une règle réglementaire dans un prompt.
La structure offre un avantage essentiel à l'équipe autonome : elle permet de distinguer une valeur reçue d'une valeur interprétée. Un identifiant fournisseur présent dans un message UBL n'a pas le même statut qu'un identifiant déduit d'un logo ou d'une adresse partielle. La spécification OASIS UBL 2.3 relie aussi la facture à des objets antérieurs comme la commande, l'avis d'expédition ou la réception. Le rapprochement est ainsi un raisonnement sur une chaîne d'objets métier, pas seulement une lecture documentaire.
Le périmètre se décide étape par étape
La bonne unité de délégation n'est pas « traiter une facture ». Chaque étape possède une source de preuve, un type d'erreur et une conséquence différents. Une équipe autonome peut agir plus librement sur une classification réversible que sur une écriture comptable, même si les deux opérations apparaissent dans la même conversation ou le même écran.
| Étape | Travail utile de l'équipe autonome | Preuve de sortie | Autorité recommandée au départ |
|---|---|---|---|
| Réception | Identifier canal, format, entité et pièce jointe | Objet d'entrée horodaté et empreinte | Exécution automatique |
| Lecture | Extraire les termes et conserver leur provenance | Valeurs structurées reliées à leur source | Exécution automatique avec seuils |
| Validation | Tester schéma, champs obligatoires et cohérence arithmétique | Résultat de règles versionnées | Exécution déterministe |
| Identification | Rapprocher le fournisseur sans modifier son référentiel | Candidat, identifiant et niveau de preuve | Proposition ou règle stricte |
| Rapprochement | Comparer facture, commande, réception et contrat | Écarts par ligne et documents associés | Action bornée en lecture |
| Exception | Qualifier la cause et constituer le dossier | Motif, propriétaire et question précise | Préparation autonome |
| Approbation | Présenter la décision et enregistrer l'autorité | Décision signée ou règle applicable | Humain ou politique séparée |
| Comptabilisation | Créer l'écriture avec référence unique | Identifiant ERP et statut confirmé | Workflow gouverné |
| Paiement | Libérer les fonds selon mandat et échéance | Identifiant bancaire et rapprochement | Rôle séparé, hors premier périmètre |
Le tableau montre pourquoi un taux d'automatisation global est trompeur. Une équipe peut automatiser presque toute la préparation tout en conservant une validation humaine sur une petite proportion d'étapes à forte conséquence. À l'inverse, déclarer une facture « traitée » parce que les champs ont été extraits ignore les recherches, les écarts et les décisions qui consomment réellement le temps des opérations.
Commencer par le dossier d'exception
Le meilleur premier produit n'est souvent pas le chemin sans erreur, déjà bien servi par des règles classiques. C'est le dossier d'exception. Lorsqu'une facture ne correspond pas à la commande, l'équipe autonome peut retrouver les lignes concernées, vérifier si une réception manque, identifier le propriétaire de la commande et formuler une question précise. Elle réduit le temps de reconstruction sans prendre la décision financière à la place de son propriétaire.
Cette conception impose de conserver la provenance. Chaque montant important doit être relié au document ou au système qui l'a fourni. Une règle de calcul doit indiquer sa version. Une hypothèse, comme le rapprochement probable entre deux noms de fournisseur, doit rester marquée comme telle. Le dossier devient alors utilisable par un approbateur qui peut vérifier le raisonnement sans relire toute la boîte de réception.
Le schéma suivant représente un cycle illustratif, et non une fonctionnalité annoncée d'Atlensia. Il montre comment l'autonomie peut être élevée pendant l'intake et la préparation, puis se resserrer lorsque l'action crée un effet comptable ou financier.
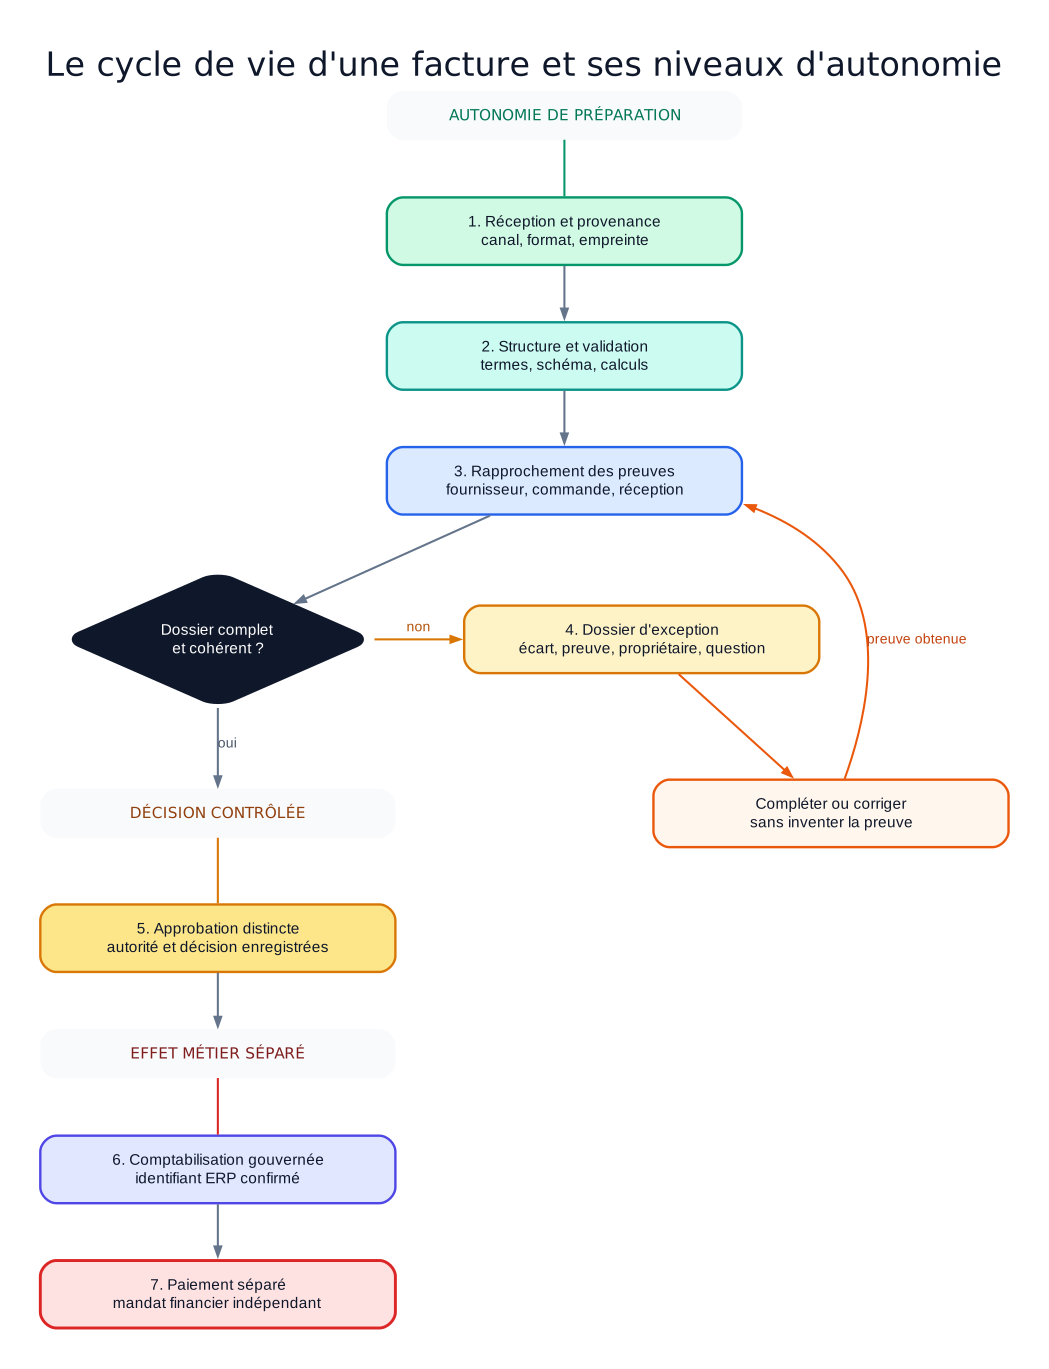
Schéma Atlensia : l'équipe autonome prépare et qualifie la décision, mais chaque progression vers une écriture ou un paiement dépend d'une preuve et d'une autorité distinctes.
La boucle d'exception est centrale. Si une référence de commande manque, si le fournisseur n'est pas certain ou si les totaux ne sont pas cohérents, le processus ne doit pas forcer la facture vers une approbation générique. Il revient à la collecte de preuve ou transfère le dossier au rôle compétent. Cette voie de sortie mesure la maturité du système mieux que sa capacité à faire passer rapidement les cas simples.
Les règles structurées doivent précéder l'interprétation
La version de mai 2026 de Peppol BIS Billing 3.0 publie des règles de validation qui exigent notamment un numéro, une date, un type, une devise et l'identification des parties. Elle prévoit également des références permettant de relier une facture à une commande et à ses lignes. Ces contrôles sont déterministes. Un modèle ne devrait ni les remplacer ni réinterpréter une règle fatale comme une simple suggestion.
L'équipe autonome intervient autour de ces règles. Elle peut expliquer un rejet dans le langage de l'opérateur, rechercher la pièce manquante ou reconnaître que deux descriptions font probablement référence au même service. Elle peut aussi choisir l'ordre des recherches selon le contexte. Mais la validation de schéma, les calculs de totaux, les listes de codes et les seuils d'autorisation gagnent à rester dans des composants versionnés et testables.
Cette séparation réduit les faux conflits. Si la facture échoue à une règle Peppol, le dossier signale un problème de conformité du message. Si elle respecte le schéma mais ne correspond pas à la réception, il s'agit d'une exception métier. Si la commande et la réception correspondent mais que le fournisseur est bloqué, il s'agit d'une décision de référentiel ou de risque. Chaque cause possède un propriétaire différent et ne doit pas être regroupée dans une catégorie vague « confiance faible ».
Approbation, écriture et paiement restent trois décisions
Une approbation confirme généralement que la dépense est légitime dans un périmètre donné. La comptabilisation traduit cette décision dans le plan de comptes et la période. Le paiement libère des fonds. Réunir ces trois actes sous un même outil agentique facilite la démonstration, mais supprime des barrières utiles. La séparation doit rester visible dans les identités, les permissions, les journaux et les points de reprise.
Le Green Book 2025 du Government Accountability Office américain est conçu pour les agences fédérales, pas comme une règle universelle pour toute entreprise. Il reste une source primaire utile sur le principe de contrôle interne : la direction conçoit des activités préventives et détectives selon les risques, notamment pour les paiements indus, et considère la séparation des fonctions dans la conception des contrôles. Pour une entreprise, les exigences précises viennent de son cadre comptable, de ses politiques, de ses auditeurs et de sa juridiction.
Une équipe autonome peut donc préparer une approbation sans être l'approbateur. Elle peut déclencher un workflow de comptabilisation sans disposer elle-même d'un droit d'écriture général. Elle peut suivre l'échéance et signaler un retard sans posséder la capacité de libérer un paiement. Cette architecture suit la méthode exposée dans notre article sur le choix entre API, workflow et MCP : l'intention agentique reste étroite et l'effet conséquent appartient à un composant gouverné.
Adapter l'autonomie au type de facture
Une facture associée à une commande et à une réception complètes offre le chemin le plus borné. Le système peut comparer identifiants, quantités, prix, taxes et tolérances selon des règles connues. Si tous les contrôles passent, un workflow peut préparer ou réaliser l'écriture selon la politique interne. Le modèle apporte peu à la décision elle-même, mais peut expliquer les résultats et traiter les variations de libellé.
Une facture sans commande préalable exige davantage de contexte. Un abonnement, un conseil ou une dépense immobilière peut reposer sur un contrat, une période de service et un propriétaire budgétaire. L'équipe autonome peut retrouver ces éléments et préparer la chaîne d'approbation, mais elle ne doit pas inventer une preuve de réception parce que le montant ressemble à celui du mois précédent. La récurrence est un indice, pas une autorisation.
Une note de crédit ou une facture corrigée doit être reliée à l'objet qu'elle modifie. OASIS UBL distingue facture, note de crédit, note de débit et avis de paiement dans un processus plus large. Le bon traitement préserve ces relations plutôt que de considérer chaque document comme une nouvelle demande isolée. Une équipe autonome peut rechercher l'origine et calculer l'écart proposé, tandis que l'ERP confirme l'imputation finale.
Les changements de coordonnées bancaires demandent un circuit distinct. Une facture ne constitue pas à elle seule une preuve suffisante pour modifier le référentiel fournisseur. La demande doit être vérifiée par un canal et un rôle autorisés selon la politique de l'entreprise. Même un dossier parfaitement rapproché ne doit pas transformer une donnée sensible sans contrôle séparé.
Mesurer la fiabilité avant d'étendre les droits
Le pilotage doit distinguer qualité de préparation et qualité d'effet. Pour la préparation, l'organisation peut suivre la proportion de champs reliés à une source, la justesse du motif d'exception, le nombre de dossiers renvoyés pour information manquante et le temps nécessaire à l'approbateur pour comprendre le cas. Ces mesures doivent provenir d'un échantillon revu et d'une définition stable, pas d'une estimation du modèle.
Pour l'effet, il faut observer les doublons, erreurs d'imputation, reprises, approbations contournées et écarts entre le statut annoncé et le statut ERP. Un identifiant d'exécution doit relier l'entrée, les contrôles, la décision et l'écriture, sans recopier inutilement toutes les données sensibles. Notre méthode pour auditer un agent sans tout enregistrer détaille cette chaîne de preuve.
L'extension des droits peut suivre les preuves. Une équipe commence en lecture et préparation, puis déclenche des workflows sur un sous-ensemble de factures entièrement rapprochées. L'écriture automatique n'est envisagée que si les erreurs sont détectables, la reprise est idempotente et les contrôles indépendants restent actifs. Le paiement constitue une décision séparée, qui peut ne jamais être déléguée même si les étapes précédentes deviennent très fiables.
Conclusion
Le bon premier périmètre d'une équipe autonome dans les comptes fournisseurs n'est pas le paiement. C'est la construction d'un dossier dont chaque donnée, règle, écart et décision peut être vérifié. Les formats structurés et les validations déterministes traitent ce qui doit être exact. L'agent interprète les variations, recherche les preuves et prépare les exceptions. Les rôles financiers conservent les décisions dont la conséquence exige une autorité distincte.
La prochaine étape consiste à choisir un seul type de facture et à cartographier ses preuves réelles : commande, réception, contrat, fournisseur, règle fiscale, approbation et identifiant ERP. Une fois cette chaîne définie, Atlensia peut organiser le rôle, les outils, les limites et les transmissions de l'équipe autonome autour d'un effet mesurable, sans confondre assistance opérationnelle et pouvoir de payer.
Sources primaires et références
Atlensia, présentation de l'Operating Layer et des équipes autonomes
Commission européenne, conformité au standard de facturation électronique EN 16931, mise à jour du 6 mars 2026
Commission européenne, standards et spécifications eInvoicing, mise à jour du 24 juin 2026
Commission européenne, artefacts de validation EN 16931, mise à jour du 2 février 2026
OpenPeppol, règles Peppol BIS Billing 3.0, version de mai 2026
OASIS, Universal Business Language 2.3, 15 juin 2021
U.S. Government Accountability Office, Green Book 2025, applicable à partir de l'exercice 2026
NIST, profil Generative AI du AI Risk Management Framework, juillet 2024